海外旅行や海外通販で使うカード、みなさんは何を選んでいますか?
私はこれまで、海外決済の手数料を抑えつつ、クレジットカードのポイント還元も受けられる方法を探してきました。
その中で長くメインにしてきたのがRevolutです。
ただ、Revolutにはずっと気になっていた弱点がありました。
「クレカチャージで還元を狙いたい。でも、多めにチャージして余ったお金は現金化できない」
少なめにチャージすれば、今度は旅行先で残高不足が心配になります。
そこで、WiseやSony Bank WALLETなどをサブカードとして利用していましたが、こちらは還元面が物足りません。
そんな悩みを解決してくれそうなのが、最近使い始めた「ether.fi Cash」です。
高還元で決済できるだけでなく、使わなかった資金を暗号資産として移動し、日本円に戻すルートまであります。
Revolutの弱点をカバーしながら、サブカードでも高還元を狙える。
これこそ、私がRevolutとether.fi Cashの2枚に辿り着いた最大の理由です。
今回は、その具体的な使い分けとメリット、注意点を紹介します。
結論:Revolutの弱点をether.fi Cashでカバーする
まずは、私が考えている2枚の使い分けをご紹介します。
| 利用シーン | 使用するカード |
|---|---|
| クレカの決済実績・還元を狙いたい | Revolut |
| Revolutの残高が足りない | ether.fi Cash |
| 海外ATMで現地通貨を引き出したい | Revolut |
| 米ドル・ユーロで決済したい | ether.fi Cash |
| クレカ修行をしていないとき | ether.fi Cash |
この組み合わせのポイントは、Revolutに必要以上のお金を入れなくてよくなることです。
例えば、海外旅行で10万円程度使う予定がある場合。
Revolutにはクレカ還元を狙って使い切れそうな金額だけをチャージし、残りの支払いに備えてether.fi Cashに余裕を持って資金を用意しておきます。
もしRevolutの残高が足りなくなったら、ether.fi Cashで決済すればOK。
しかも、サブカードだからといって還元率を妥協する必要もありません。
そして旅行後、ether.fi Cashにお金が余っても、JPYCなどを経由して日本円へ戻す選択肢があります。
この安心感が、従来の組み合わせにはなかった魅力です。
Revolutは優秀。でも、ずっと気になっていた弱点
私が海外決済のメインで使ってきたのはRevolutです。
Revolutは海外決済や外貨両替に強く、一般的なクレジットカードよりも為替コストを抑えやすいのが特徴です。
さらに、対応するクレジットカードからチャージできることも大きなメリット。
チャージ元カードによっては、ポイント還元や年間利用額の条件達成を狙えます。
つまり、
クレジットカード → Revolut → 海外決済
という流れで、クレカの特典と海外決済コストの削減を両立できるわけです。
① クレカチャージしすぎると現金化できない
一番の悩みは、チャージ残高の扱いです。
Revolutでは、銀行振込で入金したお金とカードからチャージしたお金で、出金の扱いが異なります。
| 入金方法 | 買い物 | 銀行送金 | ATM引き出し |
|---|---|---|---|
| 銀行振込 | ○ | ○ | ○ |
| カードチャージ | ○ | × | × |
クレジットカードなどからチャージした残高は、買い物に利用できても、原則として銀行口座への送金やATM出金には使えません。
例えば、旅行に備えて10万円チャージしたものの、6万円しか使わなかった場合。
残り4万円は次の買い物には使えますが、そのまま銀行口座へ戻すことはできません。
とはいえ、チャージを控えめにすると旅行先で残高不足になるかもしれません。
「クレカ還元は狙いたい。でも、使い切れるか分からないお金をチャージしたくない」
このジレンマがずっとありました。
② 土日の両替手数料も気になる
Revolutの無料スタンダードプランでは、週末の両替に1%の追加手数料がかかります。
平日のうちに現地通貨へ両替しておけば回避できますが、今度はどれだけ両替しておくかが悩みどころ。
多めに準備すれば余剰残高が発生し、少なめに準備すれば週末の追加手数料が心配になります。
もちろん、Revolut自体は今でも優秀だと思っています。
だからこそ、Revolutをやめるのではなく、その弱点を補う方法を探していました。
WiseとSony Bank WALLETをサブカードにしていたが…
Revolutの残高不足に備え、これまで私はWiseやSony Bank WALLETを活用してきました。
Wise:残高管理はしやすいが還元面が弱い
Wiseは為替レートや手数料が分かりやすく、余ったお金を銀行口座へ送金できる点も便利です。
Revolutの残高が足りなくなったときの予備としては優秀でした。
ただし、日本ではクレジットカードからの入金に対応していません。
そのため、Revolutのようにチャージ元カードのポイント還元や決済実績を狙うことはできません。
Sony Bank WALLET:安心感はあるが通貨によっては割高
Sony Bank WALLETは銀行口座の残高を使って直接決済できるので、事前チャージが不要なのが魅力です。
一方で、タイバーツなど対象10通貨以外の決済では、海外事務手数料がかかります。
また、こちらもクレジットカードからチャージして還元を狙う仕組みではありません。
どちらも優秀ですが、私が求めていたのは単なる残高不足対策ではありませんでした。
Revolutの残高不足に備えながら、サブカードで支払ったときもお得にしたかったのです。
そこで見つけたether.fi Cash
そんな中で見つけたのが、ether.fi Cashです。
ether.fi Cashは、USDCなどの暗号資産を支払い原資にできるVisaカード。
無料のCore会員でも対象決済で最大3%のキャッシュバックが受けられ、海外決済との相性も良いサービスです。
ただ、今回私が特に注目したのは、還元率だけではありません。
① Revolutの残高不足を高還元でカバーできる
これが、今回の組み合わせで最も重要なポイントです。
Revolutをメインに使う場合でも、ether.fi Cashにあらかじめ余裕を持って資金を用意しておけば、残高不足のときにそのまま支払いに使えます。
しかも、対象決済なら最大3%のキャッシュバックを狙えます。
これまでWiseやSony Bank WALLETを予備として使っていた場面でも、高還元を狙えるわけです。
そして、Revolutとの決定的な違いがもうひとつあります。
使わなかった資金を、暗号資産として外部に移動できることです。
Revolutではクレカチャージ分を現金化できませんが、ether.fi Cashなら対応する資産を外部ウォレットへ送金できます。
そこからJPYCなどを利用して日本円へ戻すルートも考えられます。
つまり、余剰残高を恐れて必要以上にチャージを控える必要がなくなるのです。
もちろん、暗号資産を日本円に戻すには交換や送金のコストが発生する場合があり、Revolutの銀行送金のような簡単な操作ではありません。
それでも、高還元・残高不足対策・余剰資金の換金ルートを兼ねられる点は、非常に魅力的だと感じています。
② そもそもの還元率が高い
ether.fi Cashの無料Core会員では、対象決済に以下の還元率が設定されています。
| 月間対象利用額 | キャッシュバック |
|---|---|
| 2,000ドル相当まで | 3% |
| 2,000〜3,000ドル相当 | 1% |
| 3,000ドル相当超 | 0.5% |
※ユーロ決済には通常より低い3%還元上限が設けられています。
キャッシュバックはETHFIという暗号資産で受け取ります。
実際に受け取る価値はETHFIの価格によって変わるため、現金3%還元と完全に同じではありません。
それでも、無料でこの還元率を狙えるのは大きな魅力です。
③ 米ドル・ユーロは追加FXマージン0%
ether.fi Cashは米ドル・ユーロの決済に強みがあります。
無料Core会員では、米ドル・ユーロの追加FXマージンは0%。
日本円やタイバーツなどの通貨では0.5%の追加FXマージンが設定されています。
例えばタイバーツ決済で3%還元が適用される場合、追加FXマージンだけを差し引くと2.5%相当のメリットになります。
実際にはFX基準レートやUSDCの調達コストなども関係するため、必ず2.5%得するわけではありません。
それでも、Revolutの残高不足を補うカードとして、十分魅力的な水準だと思います。
④ 実際に日本円決済でも使えた
私はether.fi Cashを日本国内でも試しています。
モバイルSuicaへ1,000円チャージした際には、6.47ドルの請求に対して0.19ドルのキャッシュバックが付与されました。
1ドル=158円を比較基準にすると、実質還元率は約0.8%という結果でした。
※入金時の調達コスト、ETHFIの価格変動などは含まない概算です。
3%丸ごとお得になるわけではありませんが、為替コストを考慮してもプラスでした。
ただし、Suicaチャージには成功したことも失敗したこともあるため、常に利用できるとは限りません。
⑤ 余った資金はJPYC経由で日本円に戻せる
ether.fi Cashの大きなメリットが、余った資金を日本円に戻せることです。
ether.fi CashではUSDCなどの暗号資産を外部ウォレットに出金できるため、日本円ステーブルコイン「JPYC」を利用すれば、日本の銀行口座まで資金を戻せます。
具体的な流れは次のとおりです。
ether.fi Cash(USDC) → 外部ウォレット → JPYCに交換 → JPYC EXで円に償還 → 銀行口座
JPYCは日本円に連動するステーブルコインで、公式のJPYC EXでは1JPYC=1円で日本円に償還できます。
USDCからJPYCへの交換にはUniswapなどのDEXを利用でき、対応するネットワークであれば少額の手数料で交換できる場合もあります。
もちろん、実際には交換レートの差やネットワーク手数料などが発生します。
それでも、Revolutのクレカチャージ分とは異なり、使い切れなかった資金を日本円として再び活用できるのは大きなメリットです。
だからこそ、ether.fi Cashには残高不足に備えて、ある程度まとまった金額を入れておきやすいのです。
▼JPYCをMetaMaskで使う方法|発行・交換の手順を解説
⑥ 使わない資金を運用して利回りを得られる
ether.fi Cashでは、USDCを保有しているだけで利回りを得られる仕組みもあります。
Borrow機能をONにすると、対象資産が自動的に貸出市場で運用され、変動金利を受け取れます。
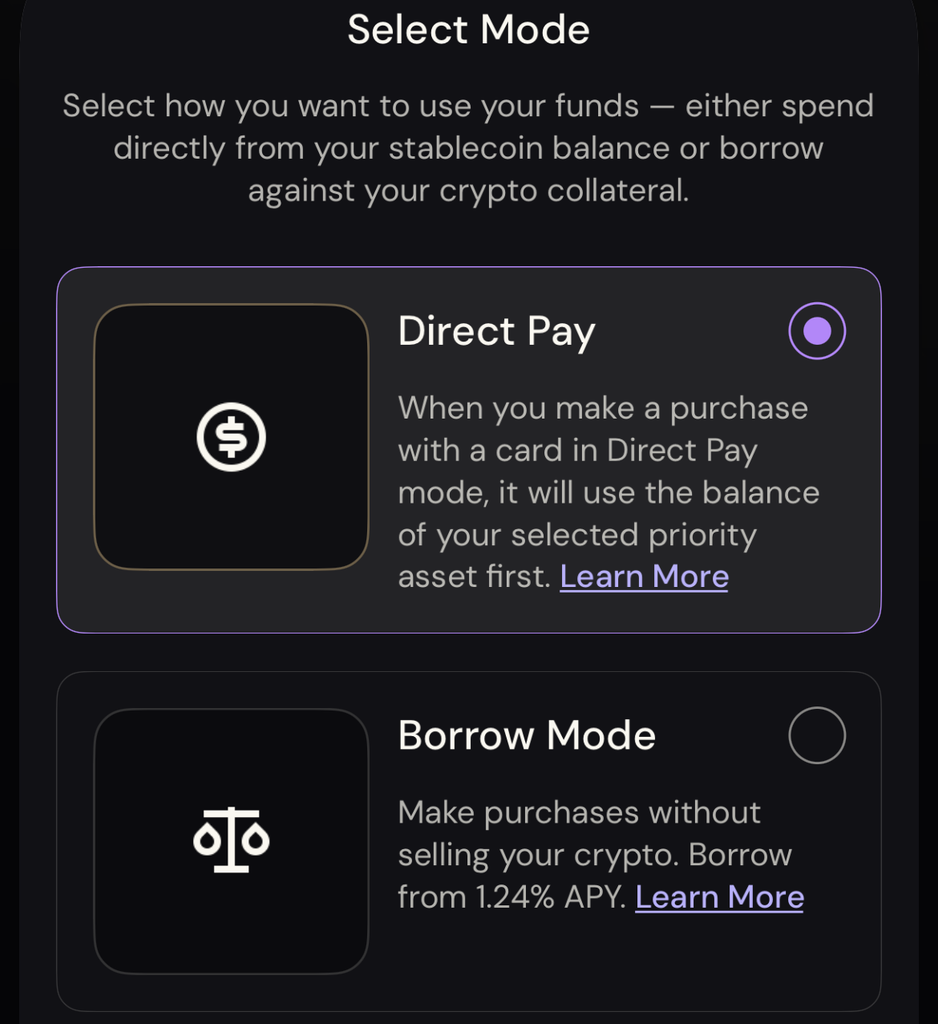
カード決済はDirect Payに設定しておけば、借金をせずに自分の残高から支払えるため、普段のVisaデビットカードに近い感覚で利用できます。
Revolutの残高不足に備えて多めに入れておいた資金も、使うまでの間に利回りを得られるのは大きなメリットです。
ただし、USDCのドル連動が崩れるリスクやDeFiの貸出市場に関するリスクがあり、銀行預金のような元本保証がないため、銀行のような使い方はおすすめしません。
クリプトカードって難しそう?実はUSDCの準備が最大のハードル
ここまで読んで、「暗号資産なんて触ったことがないし、難しそう」と思った方もいるかもしれません。
確かに、ether.fi Cashは通常のクレジットカードとは少し仕組みが異なります。
クリプトカードとは、USDCなどの暗号資産を支払い原資にして、通常のVisa加盟店などで利用できるカードのことです。
ただし、最初のUSDCの準備と入金さえ済ませれば、普段の入金や買い物はそれほど難しくありません。
USDCの準備方法は、大きく2つあります。
① お得さ重視:個人ウォレットを経由する方法
私がおすすめしたいのは、Bitget walletやMetaMaskなどの個人ウォレットを経由してUSDCを用意する方法です。
例えば、JPYCを発行してUniswapなどのDEXでUSDCへ交換し、そのUSDCをether.fiへ入金できます。
少し手間はかかりますが、交換レートやネットワーク手数料次第では、国内取引所の販売所でUSDCを購入するよりも低コストにできる可能性があります。
特にPolygonなどはネットワーク手数料が比較的安いのが魅力です。
ただし、DEXでの交換レートやスプレッド、ether.fiへの入金時のブリッジ費用なども考慮する必要があります。
3%還元を最大限活かしたいなら、USDCを用意する段階のコストも重要です。
JPYCの発行やMetaMaskの使い方、Uniswapでの交換については、別記事で詳しく紹介しています。
▼JPYCをMetaMaskで使う方法|発行・交換の手順を解説
BItget Walletも使いやすくおすすめなので、MetaMaskと比較した記事もぜひご覧ください。
② 手軽さ重視:SBI VCトレードでUSDCを購入する方法
「個人ウォレットやDEXはまだ難しそう」という方には、国内のSBI VCトレードでUSDCを購入する方法もあります。
日本円から直接USDCを購入できるため、暗号資産初心者にとっては分かりやすい方法です。
ただし、USDCは販売所での購入となるため、売値と買値の差であるスプレッドが発生します。
このスプレッドが大きいと、ether.fi Cashで3%還元を受けても、トータルではそれほどお得にならない可能性があります。
また、SBI VCトレードのUSDC出庫はEthereumネットワークのみの対応です。出庫先の制限もあるため、ether.fiへの送金時には対応アドレスを確認する必要があります。
少額で気軽に試してみたい方には選択肢になりますが、継続的に高還元を狙うなら、USDCの調達コストも比較したいところです。
いずれの方法でも、入金前には対応するネットワークを必ず確認しましょう。

一度入金できれば、あとは普通のカードとほぼ同じ
ether.fi Cashはバーチャルカードを発行でき、Apple PayやGoogle Payにも対応しています。
スマートフォンに登録すれば、対応店舗でいつものようにタッチ決済ができます。
支払い方法は「Direct Pay」を選べばOK。
暗号資産を担保に借入する「Borrow Mode」を使う必要はありません。
つまり、最初のUSDCの準備が少し難しいだけで、普段の決済はそれほど複雑ではないのです。
登録方法からUSDCの入金、バーチャルカードの発行、Apple Payへの設定までの具体的な手順は、以下の記事で紹介しています。
▼ether.fi Cashの始め方|USDC入金からカード発行まで
私が辿り着いた海外決済のベストな使い分け
ここまで紹介した内容を踏まえ、私が考えている理想の使い分けをまとめます。
クレカ修行・還元を狙いたいとき
Revolutをメインに利用します。
ただし、使い切れないほど大量にチャージ・両替するのではなく、必要な範囲に抑えます。
そして、残高不足に備えてether.fi Cashにあらかじめ資金を用意しておきます。
これなら、Revolutへのチャージしすぎ・両替を防ぎながら、予備カードでも高還元を狙えます。
クレカ修行がないとき
ether.fi Cashをメインに利用します。
対象決済では最大3%のキャッシュバックを狙えるため、無理にRevolutへチャージする必要はありません。
ただし、還元上限やUSDCの調達コストは確認しておきたいところです。
米ドル・ユーロ決済のとき
追加FXマージンが0%のether.fi Cashを優先します。
特に米ドル決済では、USDCとの相性が良く、高還元を活かしやすいと考えています。
ユーロ決済については、通常より低い3%還元上限が設けられているため、利用金額によってはRevolutも併用します。
現地通貨の現金が必要なとき
海外ATMでの現金引き出しには、現状はRevolutを利用しています。
実はether.fi CashもATM引き出しに対応しており、銀行振込による入金が不要なため、資金管理の面ではむしろ便利です。
ただし、ether.fi Cashのリアルカードは50ドルと高額。
そのため、今のところはRevolutを使う方が現実的だと考えています。
Revolutの無料スタンダードプランでは、月25,000円相当までRevolut側のATM引き出し手数料が無料です。
ただし、クレカチャージではなく銀行入金した分での出金可能な残高が必要な点には注意が必要です。
旅行後に余剰資金があるとき
Revolutのクレカチャージ分が余った場合は、日本円に再両替してANA Payなどへチャージし、国内の買い物で使います。
一方、ether.fi Cashに余った資金は、次の決済用として保管するだけでなく、JPYCに変換して外部ウォレット→JPYC EXを経由して日本円に戻すこともできます。
資金を運用する選択肢もあるため、自分の使い方に合わせて柔軟に管理できるのが魅力です。
注意点:高還元でもコストとリスクの確認は必要
もちろん、今回紹介した組み合わせにも注意点があります。
まず、ether.fi Cashの3%還元は現金やポイントではなくETHFIという暗号資産で受け取ります。
ETHFIの価格は変動するため、キャッシュバックの価値が変わる可能性があります。
また、USDCを用意する際にはスプレッドなどのコストが発生する場合があります。
USDCからJPYCへ交換して日本円に戻す場合も、交換レートの差やネットワーク手数料などが発生します。JPYC EXの利用条件も満たす必要があります。
運用機能についても、銀行預金とは異なり元本保証はありません。
高い還元率だけで判断せず、資金の準備から決済、出金までの総コストとリスクを理解して利用することが大切です。
また、Revolutやether.fi Cashの手数料・還元条件は変更される場合があるため、利用前には最新の公式情報を確認しましょう。
まとめ:Revolutをもっと安心して使える組み合わせに辿り着いた
これまで私がRevolutで悩んでいたのは、クレカチャージ残高の扱いでした。
還元を狙って多めにチャージすれば余剰資金が心配。少なめにすれば、旅行先での残高不足が心配。
その不安を解消するためにWiseやSony Bank WALLETを利用していましたが、サブカードでの還元面が物足りませんでした。
そこで見つけたのがether.fi Cashです。
ether.fi Cashなら、あらかじめ多めに資金を用意しておいても、使わなかった資金をJPYCなどを経由して日本円に戻せます。
しかも、いざRevolutの残高が足りなくなっても、対象決済なら最大3%のキャッシュバックを狙えます。
つまり、ether.fi Cashがあることで、Revolutへの過剰なチャージを避けながら、安心してRevolutをメインに使えるようになるわけです。
そして、クレカ修行をしていないときや米ドル・ユーロでの決済では、ether.fi Cash自身をメインとして利用できます。
さらに、余剰資金を日本円に戻せるだけでなく、対象資産を運用する選択肢まであるのも魅力です。
この2枚は競合するというより、互いの弱点を補い合う組み合わせ。
もちろん、暗号資産特有のリスクや手間はありますが、少なくとも私にとっては、今まで試してきた中で最もしっくりくる海外決済の形に辿り着きました。
クレカの特典を活かすRevolutと、高還元で残高不足をカバーするether.fi Cash。
海外決済は、しばらくこの2枚を中心に使っていこうと思います。
コメント