暗号資産を使って支払いができる「クリプトカード」が増えています。
今回実際に日本から発行して使ってみたのが、対象決済で3%還元になる「ether.fi Cash」です。
筆者自身が、
- ether.fiへの登録
- USDCの入金
- KYC(本人確認)
- バーチャルカードの発行
- Apple Walletへの登録
- 日本国内での実店舗決済
- モバイルSuica・ANA Pay・Revolutへのチャージ
まで実際に試しました。
結論からいうと、日本からでも発行でき、Apple Payを使って国内のお店でも問題なく決済できました。
ただし、ひとつ注意したいのが「3%還元」という数字です。
ether.fi Cashについて調べていると、3%還元という表面上の還元率だけが紹介され、為替コストを含めた実質還元率までは触れられていない記事や投稿も見かけます。
日本円で使う場合はUSDなどへの通貨換算が入るため、3%がそのまま3%のお得になるわけではありません。
そこでこの記事では、スペックだけではなく、実際に日本で使って最終的に何%お得だったのかまで正直に紹介します。
筆者が検証したケースでは、3%相当のキャッシュバックが表示された一方、為替コストを含めた実質還元率は約1%でした。
そもそもether.fiとは?
ether.fiは、もともとEthereum(ETH)のステーキングサービスとして成長した暗号資産サービスです。
現在はステーキングだけでなく、
- 暗号資産の保有
- 運用
- スワップ
- レンディング
- 借入
- カード決済
まで、かなり幅広い機能を利用できます。
運営主体のEther.Fi SEZCはケイマン諸島で設立された会社です。
今回紹介する「ether.fi Cash」は、ether.fiに入れているUSDCやUSDTなどの資産を、Visa加盟店で使えるようにしたカードです。
難しく考えず、
ether.fi
=暗号資産を保有・運用するサービス
ether.fi Cash
=その資産を普段の買い物で使うためのVisaカード
くらいのイメージでOKです。
なお、もちろん日本もether.fi Cashの対応国に含まれています。
ether.fi Cashの特徴
ether.fi Cashの大きな特徴は、無料のCore会員でも対象決済が3%還元になることです。
さらに、
- Core会員なら年会費無料
- Visa加盟店で利用可能
- バーチャルカードあり
- 物理カードあり(発行に50ドル必要)
- Apple Pay/Google Pay対応
- USDCやUSDTなどから直接支払い可能
- 預けている対象資産で利回りを得られる
- 暗号資産を担保に借入して支払うこともできる
など、一般的なプリペイド型のクリプトカードとは少し違った機能があります。
キャッシュバックは日本円やUSDCではなく、ether.fiのトークン「ETHFI」で付与されます。
なお、受け取ったETHFIはether.fi内でUSDCなどへスワップできます。
そのため、ETHFIを長期保有したくない場合は、USDCへ戻すことも可能です。
ether.fi Cashの会員ランクを比較
ether.fi Cashには、
- Core
- Luxe
- Pinnacle
- VIP
の4つのMembershipがあります。
主な違いは以下のとおりです。
| Membership | 年間料金 | 主な条件 | 基本還元率 | 還元対象額の目安 | 追加FXマージン |
|---|---|---|---|---|---|
| Core | 無料 | 誰でも利用可能 | 3% | 月2,000ドルまで | 0〜0.5% |
| Luxe | 199ドル/年 | ポイント等でも解放可能 | 3% | 月10,000ドルまで | 0〜0.25% |
| Pinnacle | 999ドル/年 | ポイント等でも解放可能 | 3% | 月50,000ドルまで | なし |
| VIP | 購入不可 | 上位条件 | 4% | 月50,000ドルまで | なし |
LuxeやPinnacleは必ず年会費を払う必要があるわけではなく、Membership Pointsや一定額の資産運用などでも解放できます。
普通に使うなら、まずは無料のCoreで十分だと思います。
Coreでも月2,000ドルまで対象決済が3%還元なので、日常利用ならかなり余裕があります。
ether.fi CashにMetaMaskなどのウォレットは必要?
結論からいうと、MetaMaskなどの外部ウォレットは必須ではありません。
ether.fiに登録すると、暗号資産を受け取れる自分用のアドレスが用意されます。
そのため、対応する国内取引所から直接送金できれば、
国内取引所
↓
ether.fi
↓
ether.fi Cash
という使い方もできます。
国内でUSDCを買うならSBI VCトレードも選択肢
日本国内から最も手軽にUSDCを用意する方法としては、SBI VCトレードがあります。
SBI VCトレードなら、
日本円を入金
↓
USDCを購入
↓
ether.fiへ送金
という流れで利用できます。
ウォレットを使わず、国内取引所から直接ether.fiへUSDCを送れるのは分かりやすい方法です。
ただし、注意点もあります。
SBI VCトレードのUSDCは販売所なのでスプレッドに注意
SBI VCトレードのUSDCは、ユーザー同士が板で売買する取引所形式ではなく、販売所形式です。
そのため、
「取引手数料無料=USDCをコスト0円で買える」
わけではありません。
買値と売値にはスプレッドがあり、USDCを購入する時点で実質的なコストが発生します。
ether.fi Cashで3%還元を受けられても、USDCを用意するときのスプレッドが大きければ、その分だけお得度は下がります。
そのためSBI VCトレードは、
「ウォレットを使わず、日本円からUSDCを用意する方法のひとつ」
くらいに考えるのがよいでしょう。

個人的にはMetaMaskなどのウォレットに慣れておくのがおすすめ
ether.fi Cashだけを使うなら外部ウォレットは必須ではありません。
それでも筆者は、暗号資産を今後も使っていくなら、MetaMaskなどの個人ウォレットに慣れておくことをおすすめします。
理由は、できることが一気に増えるからです。
例えば、
- UniswapなどのDEXを使う
- ether.fiなどのDeFiを使う
- 国内取引所にないトークンを保有する
- USDC・USDTなどのステーブルコインを使う
- 複数のブロックチェーンを使い分ける
- 日本円ステーブルコイン「JPYC」を利用する
といったことができるようになります。
特にJPYCは、日本円と連動するステーブルコインを自分のウォレットで保有・送受金できるのが特徴です。
個人ウォレットを使えるようになると、
USDC・USDT・JPYC・DEX・DeFi・クリプトカード
など、暗号資産の活用方法がかなり広がります。
そのため、
ether.fi Cashだけ使いたい
→ 国内取引所から直接送金でもOK
これを機に暗号資産をもっと活用したい
→ MetaMaskなどに慣れておくのがおすすめ
という考え方でいいでしょう。
MetaMask Rewardsには紹介コード制度があります。
紹介特典の内容はキャンペーンや時期によって異なるため、登録時にMetaMaskアプリ内で最新の特典内容を確認してください。
ether.fi Cashを日本から発行する方法
ここからは、実際にカードを発行した流れを紹介します。
手順①:ether.fiに登録する
まずether.fiでアカウントを作成します。
画面に沿って進めると、アカウントを作成することができます。
手順②:USDCやUSDTなどを入金する
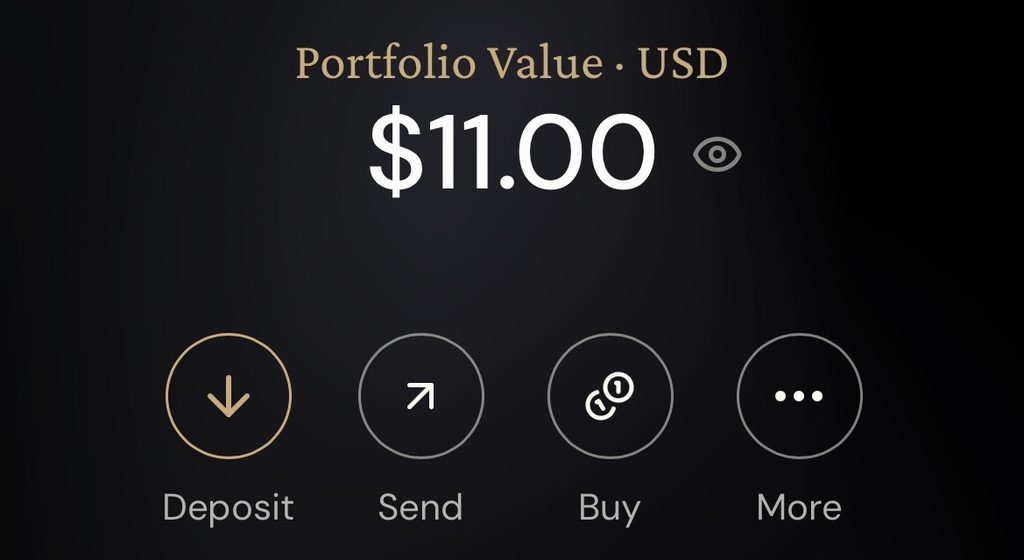
カード発行の際にデポジットのため、10ドル相当のUSDCやUSDTが必要となります。
ether.fiの「Add funds」では、主に次の3つの方法から入金できます。
| 方法 | どんな人向け? | ざっくり説明 |
|---|---|---|
| Send from your crypto wallet | ウォレットを接続したい人 | 自分のウォレットを接続して、そのままether.fiへ送る |
| Send from an Exchange | 海外取引所などを使っている人 | MECXやBTCCなどの取引所からether.fiへ送る |
| Share your deposit address | 手動で送金したい人 | ether.fiの入金アドレスを表示し、ウォレットや取引所側からそのアドレスへ送る |
筆者は「Share your deposit addressを選択し、少し余裕を見て11ドル相当入金しました。
なお、入金した資金はカード決済に使用することができます。
手順③:KYC(本人確認)を実施する
Get the cardから「Verify now」をタップしてカード発行へ進みます。
日本も対応国なので、日本居住者でも申し込みできます。
その後画面の案内に沿って手続きを進めます。
内容としては、住所や電話認証、本人確認書類など、一般的な流れです。
手順④:MembershipはCoreを選択
審査が完了すると、アプリホームに「Get your card」が出現するので、タップします。
その後、カードの種類を選択することができます。
今回は無料のCoreを選びました。
Coreでも対象決済は月2,000ドルまで3%還元なので、とりあえず使ってみるなら十分です。
手順⑤:バーチャルカードを発行する
手続きが終わるとバーチャルカードが発行されます。
カード番号・有効期限・CVVもether.fi上で確認できます。
物理カードの発行には50ドルかかるため、まずはバーチャルカードをおすすめします。
Apple Pay・Google Payに対応
ether.fi Cashは、Apple PayとGoogle Payの両方に対応しています。
iPhoneならApple Wallet、AndroidならGoogle Walletへカードを追加できます。
筆者はiPhoneを使っているため、Apple Walletへ登録しました。
Apple Walletは最初エラーになった
カードを発行してすぐApple Walletへ登録しようとしたところ、
「カードが追加されませんでした」
と表示されました。
カード番号などを確認しても間違いはありません。
しかし、時間を置いてまったく同じカード情報でもう一度試したところ、今度は問題なく登録できました。
発行直後に登録できない場合は、入力内容を確認したうえで、少し時間を置いて再度試してみてもよさそうです。
Direct PayとBorrowの違い
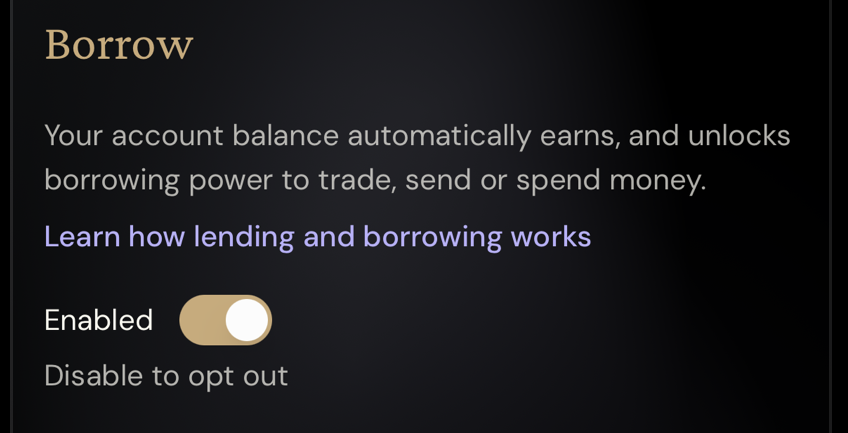
ether.fi Cashで最も分かりにくかったのが、Direct PayとBorrow Mode、そしてBorrowです。
筆者の場合、設定画面を見るとBorrowが最初からONになっていました。
これだけ見ると、
「カードを使ったら勝手に借金されるの?」
と思うかもしれません。
しかし、
BorrowをONにすること
と
カードをBorrow Modeで使うこと
は別です。
普通に使うならDirect Pay
Direct Payでは、USDCやUSDTなどの残高からカード利用額が直接差し引かれます。
例えば、
USDCを10ドル保有
↓
5ドル買い物
↓
残高が約5ドル減る
という仕組みです。
借入ではないため、借入金利もありません。
普通のデビットカードに近い感覚で使えます。
Borrow Modeは暗号資産を担保に借りて支払う
Borrow Modeでは、保有している暗号資産を担保にして資金を借り、その借入金でカード決済します。
暗号資産を売却せずに使えるメリットはありますが、
- 借入金利
- LTV
- 担保価格の下落
- 清算リスク
なども考える必要があります。
単純に高還元カードとして使いたいのであれば、Direct Payの方が分かりやすいでしょう。
BorrowをONにすると残高にも利回りが付く
BorrowをONにするメリットのひとつが、対象となる残高にも利回りが付くことです。
対象資産がオンチェーンの貸出市場で運用され、借り手が支払う金利の一部を受け取る仕組みです。
そのため、
USDCなどをether.fiに置く
↓
BorrowをONにして利回りを得る
↓
カードはDirect Pay
↓
買い物では借入せず残高から支払う
という使い方ができます。
筆者も、
- Borrow:ON
- カード:Direct Pay
で利用しています。
利回りは「Supply APY」で確認できる
BorrowをONにすると、対象となる残高は自動的に貸出市場へ回され、利回りを得られます。
実際の利回りは、
More → Borrow → Loan options
から確認できます。
筆者の場合、記事執筆時点ではUSD系資産のSupply APYは2.15%でした。
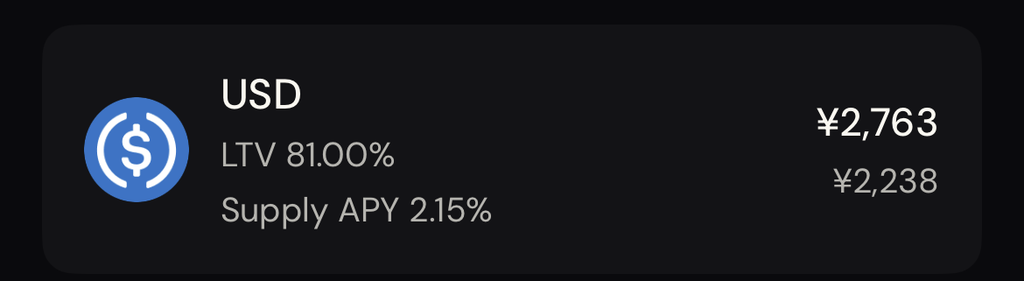
この利回りは固定ではなく、市場の貸出需要によって変動します。
なお、Borrow画面の「Borrow APY」に表示されるAPYは借りる側が支払う金利なので別物です。
日本で実際に使ってみた|3%還元でも実質は約0.8%
ここは、この記事で特に伝えたいポイントです。
ether.fi Cashは「3%還元」と紹介されることが多いですが、日本円で使う場合は為替コストを無視できません。
3%という表面上の還元率だけを書いて、実際にどれくらいお得なのかまで触れていない記事や投稿も見かけます。
そこで本記事では、実際の決済データを使って為替コストまで含めた実質還元率を計算してみました。
今回は1,000円を決済したところ、ether.fiでは以下のようになりました。
| 項目 | 実測値 |
|---|---|
| 決済額 | 1,000円 |
| ether.fiの請求額 | 6.47ドル |
| Cashback | 0.19ドル |
| Cashback率 | 約2.94% |
| 実質還元率 | 約0.8% |
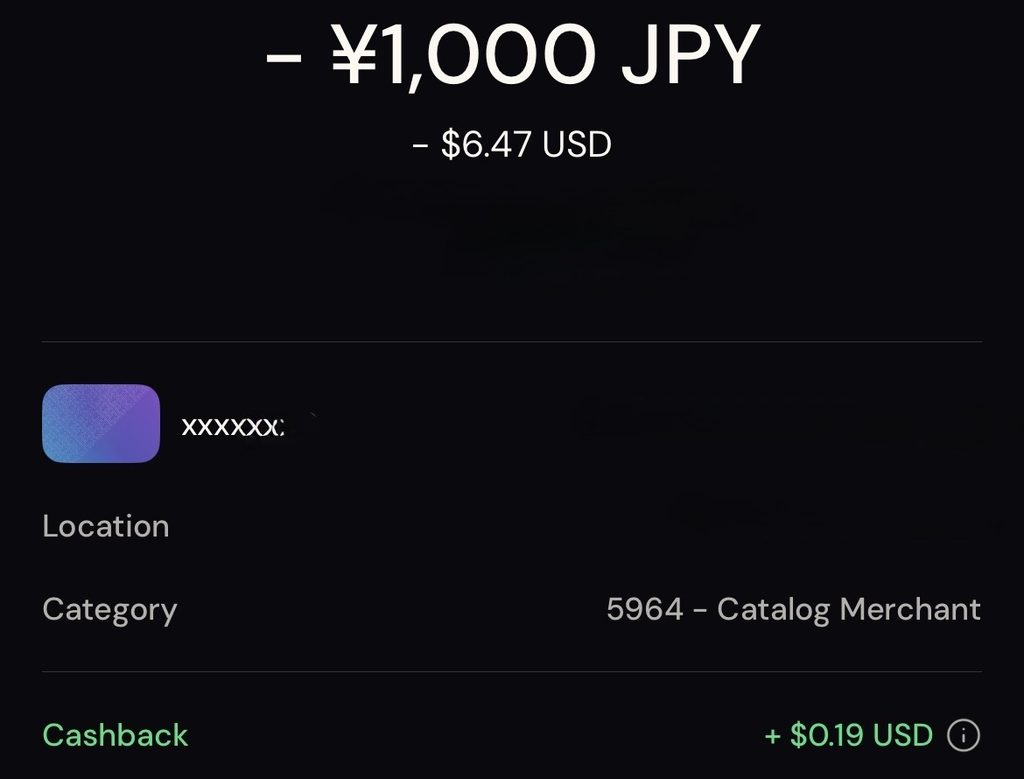
まず、
0.19ドル ÷ 6.47ドル ≒ 2.94%
なので、キャッシュバック自体はほぼ3%付いています。
一方、決済時のドル円を1ドル=158円として計算すると、
6.47ドル × 158円 = 約1,022円
となります。
1,000円の決済に対して約1,022円相当が使われているため、為替部分では約2.2%のコストが発生した計算です。
Cashbackの0.19ドルは、
0.19ドル × 158円 = 約30円
なので、
約30円のCashback − 約22円の為替コスト
= 約8円お得
となります。
実質還元率にすると、
約0.8%還元
です。
つまり、
「3%還元=日本で使っても3%お得」ではありません。
キャッシュバック自体は約3%付いているものの、日本円決済では為替コストによってかなり削られます。
今回の実測を見る限り、日本国内では実質1%弱の還元と考えておくのが現実的でしょう。
もちろん為替レートは常に動くため、毎回0.8%になるわけではない点には注意が必要です。
外貨決済用カードとしてはかなり面白い
日本円決済では為替コストが気になりますが、ether.fi Cashは海外旅行や海外通販ではむしろ強みを活かしやすいカードです。
一般的な日本のクレジットカードも、海外で使うと海外事務手数料がかかります。
現在は3%台の海外事務手数料を設定しているカードも多く、例えば、
海外事務手数料3.63%
− ポイント還元1%
= 実質約2.6%のコスト
となれば、ポイントを受け取ってもトータルではマイナスです。
そのため海外旅行では、一般的なクレジットカードだけでなく、Revolutなど外貨決済に強いサービスを使う方法もあります。
海外用カードは、表面上のポイント還元率だけではなく、
為替コストまで含めて最終的にいくら得するのか
で比較することが重要です。
USD決済なら日本円のようなFXコストがない
ether.fi Cashと特に相性がいいのがUSD建て決済です。
例えばUSDCをDirect Payの支払い元にして、
USDC → USD決済
なら、日本円のように別通貨へ変換する必要がありません。
そのため、今回のJPY決済で発生したようなFXコストを気にせず利用できます。
対象決済なら3%キャッシュバックも受けられるため、
- アメリカ旅行
- ドル建ての海外通販
- USDで請求される海外サービス
などでは、ether.fi Cash本来の3%還元を活かしやすくなります。
EUR決済も現在0%FX
EUR決済についても、現在ether.fi Cashは0%FXとなっています。
しかもEURCを用意する必要はなく、USDCを支払い元にしていても利用できます。
つまり、
USDC → EUR決済
でも0%FXです。
対象決済なら、
EUR決済
+ 0%FX
+ 3%Cashback
という使い方ができます。
ヨーロッパ旅行ではかなり相性がよさそうです。
なお、EURの0%FXは現在ベータ提供のため、今後条件が変更される可能性があります。
海外の決済端末で「日本円で支払いますか?」と表示された場合は、店舗側の割高な為替レートが適用されることがあるため、基本的には現地通貨を選ぶのがおすすめです。
日本円決済も0%FXになればかなり強い
現在のether.fi Cashを整理すると、
USD決済
→ 日本円のようなFXコストなし
EUR決済
→ 現在0%FX
JPY決済
→ FXコストあり
という状態です。
日本円でも約3%のCashback自体は付いていますが、今回の実測では為替コストを差し引くと実質約0.8%還元でした。
プラスではあるものの、3%という高い還元率を最大限活かせているとは言いにくいです。
一方、ether.fiでは日本円ステーブルコインJPYCを使った入金方法も用意されています。
ただし、記事執筆時点ではJPYCをDirect Payの支払い元として選ぶことはできません。
そのため今後、
JPYCがDirect Payに対応する
または、
JPY決済も0%FXになる
ようになれば、日本ユーザーにとってかなり魅力的なカードになりそうです。
3%還元を為替コストで削られず利用できるようになれば、日本での評価も大きく変わると思います。
Suicaチャージも実際に成功
Apple Payへ登録したether.fi Cashから、モバイルSuicaへのチャージも試しました。
結果として、実際にチャージできています。
最初に200円をチャージし、その後1,000円のチャージにも成功しました。
1,000円チャージ時は、
- チャージ額:1,000円
- ether.fi請求額:6.47ドル
- Cashback:0.19ドル
となりました。
Cashback率は、
0.19ドル ÷ 6.47ドル ≒ 2.94%
なので、Suicaチャージでも今回の取引ではほぼ3%還元となりました。
なお、FXコストで実質還元率が3%より落ちる点には注意が必要です。
ただしSuicaチャージが弾かれたこともある
注意したいのが、毎回必ずチャージできたわけではないことです。
筆者の場合、
200円 → 成功
↓
その後の追加チャージ → 失敗
↓
時間を置いて1,000円 → 成功
という結果でした。
そのため、
「ether.fi CashならSuicaへ必ずチャージできる」
とは言えません。
一時的なセキュリティ判定やカード側・Suica側の仕様など、さまざまな理由が考えられます。
また、今後仕様が変更される可能性もあります。
筆者の環境では複数回チャージでき、Cashbackも確認できましたが、Suicaへのチャージは自己責任で試してください。
ANA PayとRevolutへのチャージはできなかった
あわせてANA PayとRevolutも試しました。
結果は以下のとおりです。
| チャージ先 | 実際に試した結果 |
|---|---|
| モバイルSuica | 複数回成功・Cashbackも確認 |
| ANA Pay | チャージ時に決済拒否 |
| Revolut | ether.fi Cashをチャージ元カードとして利用不可 |
今回試した中では、Suicaのみチャージまで成功しました。
ただし、ether.fiではプリペイドカードやStored Valueなど、一部の資金移動系取引をCashback対象外としています。
今回Suicaが対象になったからといって、今後も同じ条件で利用できる保証はありません。
そのため、Suicaチャージだけを目的にether.fi Cashを発行するのはおすすめしません。
3%Cashbackには対象外の決済もある
ether.fi Cashは3%還元ですが、すべての決済が対象になるわけではありません。
例えば、
- ATM利用
- P2P送金
- 金融口座への資金移動
- 暗号資産購入
- 証券・投資商品
- ギフトカード
- 一部のプリペイド・Stored Valueへのチャージ
- 税金
- ギャンブル
などはCashback対象外となる場合があります。
基本的には、
買い物・飲食・ホテル・旅行・ネットショッピング
など、通常のショッピングで利用するカードと考えるのがよいでしょう。
CashbackでもらったETHFIはどうなる?
ether.fi CashのCashbackは、日本円やUSDCではなく暗号資産ETHFIで付与されます。
そのため、
「ETHFIでもらっても使い道に困らない?」
と思う人もいるでしょう。
結論からいうと、ETHFIをそのまま保有し続ける必要はありません。
Claimとは?
カード利用で発生したCashbackは、一定期間を経て「Claim」できるようになります。
Claimとは、簡単にいうと、
貯まったETHFIを自分のether.fi残高として受け取る操作
です。
流れは、
カード利用
↓
ETHFIでCashback
↓
7日間のロック
↓
Claim可能
↓
ETHFIとして利用
となります。
ただし、Claimable残高が5ドル相当以上にならないとClaimできません。
少額しかカードを利用していない場合は、Cashbackが5ドル相当貯まるまで待つ必要があります。
ClaimしたETHFIはUSDCなどへSwapできる
ClaimしたETHFIは、そのまま保有しても構いません。
一方、
「ETHFIの値動きを受けたくない」
という場合は、ether.fi内のSwap機能を使ってUSDCなどへ交換できます。
つまり、
カードで3%Cashback
↓
ETHFIとして受け取る
↓
Claim
↓
USDCへSwap
という使い方も可能です。
3%還元がETHFIだからといって、ETHFIを長期保有し続けなければならないわけではありません。
ether.fi Cashはこんな人に向いている
実際に発行して使ってみて、特に相性がよさそうなのは、
- USDC・USDTを保有している人
- 暗号資産やDeFiを普段から使っている人
- Apple Pay・Google Payで使いたい人
- 海外旅行によく行く人
- 海外通販を利用する人
- USD・EURで決済する機会が多い人
- 対象決済3%Cashbackを狙いたい人
- カードで使うまでのステーブルコインにも利回りを付けたい人
です。
一方で、暗号資産を一度も送金したことがない人には、普通のクレジットカードより少しハードルがあります。
ether.fi Cash自体にMetaMaskなどの外部ウォレットは必須ではありません。
ただし、個人ウォレットを使えるようになると、
USDC・USDT・JPYC・DEX・DeFi
など、暗号資産でできることがかなり広がります。
ether.fi Cashのよくある質問
まとめ|3%という数字だけでなく実質還元率で判断
ether.fi Cashを実際に日本から発行して使ってみました。
無料のCoreでも対象決済は3%Cashback。
USDCだけでなくUSDTなどにも対応し、Apple Pay・Google Payから利用できます。
さらにBorrowをONにしておけば、対象となる預入資産を自動的にLendingへ回し、Supply APYを得ながらカード利用まで保有しておくこともできます。
一方、日本円で利用する場合は注意が必要です。
「3%還元=3%お得」ではありません。
今回1,000円を実際に使ったケースでは、
Cashback:約3%
FXコスト:約2.2%
実質還元率:約0.8%
となりました。
そのため日本国内では、実質1%弱の還元が残るカードくらいに考えておくのが現実的です。
一方で、
USD決済では日本円決済のようなFXコストがなく、EUR決済も現在0%FX。
そのため、ether.fi Cashの3%還元を特に活かしやすいのは、アメリカやヨーロッパへの旅行、ドル・ユーロ建ての海外通販だと思います。
日本でも将来的に、
JPYCがDirect Payに対応する
または、
JPY決済が0%FXになる
ようになれば、さらに魅力的なカードになりそうです。
コメント