2026年11月から、V NEOBANKのポイントプログラムが大幅に改定されます。
銀行取引でもらえるポイントの縮小もありますが、それ以上にインパクトが大きいのが、V NEOBANKデビットの改悪です。
特に影響が大きいのは、次の2点です。
- 基本還元率が1.5%から1.25%へ低下
- 電子マネーやコード決済などへのチャージが還元対象外
当ブログでは以前、V NEOBANKデビットを、相次ぐクレジットカード改悪に疲れた人の「救世主」として紹介しました。
年会費無料・条件なしで1.5%還元を受けられるうえ、チャージ利用も還元対象だったためです。
それだけに、今回の改定は筆者としても非常に残念です。
運営会社は2026年8月3日付で「ドコモSMTBネット銀行」へ商号変更しており、タイミング的にはその影響も少し気になる部分はありますが・・・
V NEOBANKを使っている人の中には、銀行機能よりもデビットカードを目的に口座を開設した人も多いのではないでしょうか。
特に、ANA Payやau Payなどへのチャージ元として使っていた人にとっては、還元率が0.25%下がるだけの改定ではありません。
チャージルートそのものを見直す必要があります。
そこで本記事では、銀行口座の代替ではなく、V NEOBANKデビットの代わりになるカードにフォーカスします。
先に結論をまとめると、候補は次の4枚です。
| カード | 通常利用の還元 | チャージとの相性 | おすすめする人 |
|---|---|---|---|
| 三井住友カード ゴールド(NL) | 最大実質1.5% | ⚪︎ | 年間100万円利用できる人 |
| P-oneカード<Standard> | 1%OFF・条件次第で実質約1.4% | ◎ | 修行やポイント管理の手間を減らしたい |
| Binance Japan Card | 1.6%相当のBNB | ◎ | 暗号資産に抵抗がない人 |
| みずほ楽天カード | 通常利用2.0% | × | 通常利用の還元率を最優先したい人 |
ただし、大変残念ではありますが、
2026年9月時点では、これまでのV NEOBANKデビットが持っていた、
年会費無料・条件なし1.5%還元・チャージも1.5%還元
という条件を、完全に再現できるカードは見当たりません。
何を重視するかによって、代替カードを選ぶ必要があります。
V NEOBANKは2026年11月から何が変わる?
今回のポイントプログラム改定は、2026年11月1日から順次適用されます。
主な変更内容は次のとおりです。
| 項目 | 改定前 | 2026年11月以降 |
|---|---|---|
| デビットカード基本還元率 | 1.5% | 1.25% |
| 他社決済サービスへのチャージ | 1.5%還元 | 還元対象外 |
| 公共料金・税金・病院など | 1.5%還元 | 還元対象外 |
| 普通預金残高10万円以上 | 月50ポイント | 終了 |
| 他行から1万円以上の振込 | 1件20ポイント | 1件10ポイント |
| 他行からの振込でもらえる上限 | 月500ポイント | 月250ポイント |
デビットカードの基本還元率は、1.5%から1.25%へ低下します。
さらに、次のような利用がポイント付与対象外になります。
- 電子マネーへのチャージ
- コード決済へのチャージ
- 交通系ICへのチャージ
- 他社決済サービスへのチャージ
- 鉄道の乗車券・特急券・定期券
- 電気・ガス・水道などの公共料金
- 税金・国民年金・国民健康保険料
- 病院・診療所
- 非営利団体への会費や寄付
銀行側でも、普通預金残高10万円以上でもらえた月50ポイントが終了します。
また、他行から1万円以上振り込まれた場合にもらえるポイントも、1件20ポイントから10ポイントへ半減します。
上限件数は25件のままなので、月間上限は500ポイントから250ポイントに下がります。
銀行機能を含め、まさに大幅な改悪となっています。
1.25%への還元率低下より、チャージ対象外が痛い
基本還元率が1.5%から1.25%へ下がるだけであれば、まだ許容できる人も多いと思います。
年会費無料のデビットカードとして考えれば、1.25%還元でも決して低くありません。
スーパーやネットショッピングなど、通常の買い物にしか使っていない場合は、改定後もV NEOBANKデビットを使い続ける選択肢があります。
問題は、チャージ利用が還元対象外になることです。
V NEOBANKデビットは、通常の買い物だけでなく、ANA Payなどへのチャージでも1.5%還元を受けられる点が大きな魅力でした。
これまでは、例えば次のようなルートを利用できました。

利用条件を満たせば、交通系ICルートでは最大2.5%、楽天Payで最大3.5%の還元を狙うこともできました。
しかし、2026年11月以降は、V NEOBANKデビットからチャージでもらえるポイントが0になります。
チャージ自体がすべて利用できなくなるとは限りませんが、V NEOBANKを高還元ルートの起点として使うメリットは、ほぼ失われます。
そこで、次の4枚を代替候補として提案します。
三井住友カード ゴールド(NL)
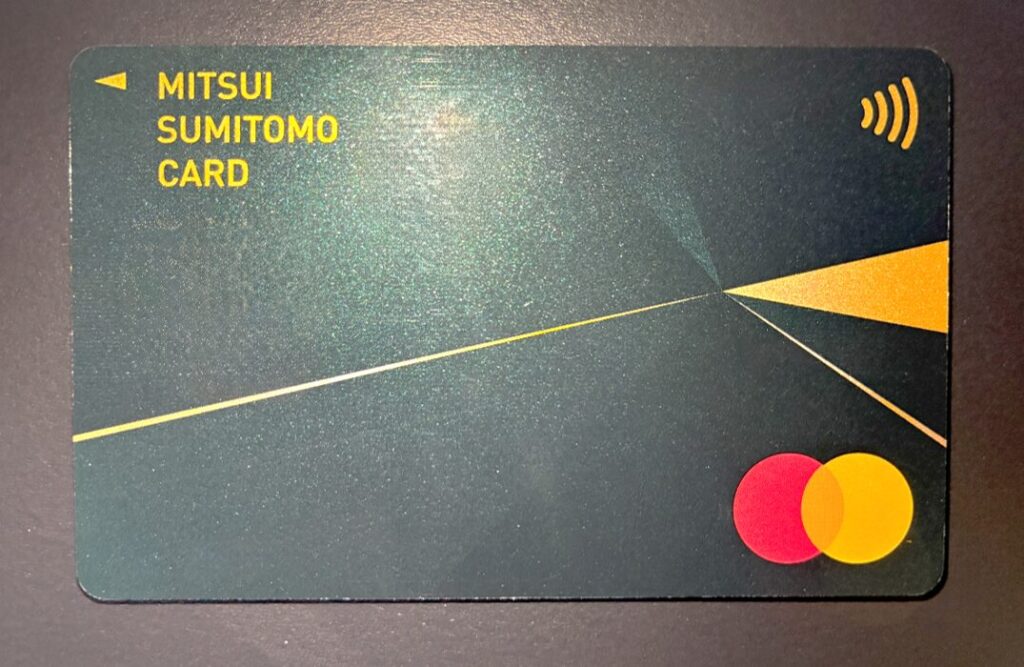
チャージルートを今後も活用したい人に、まずおすすめしたいのが三井住友カード ゴールド(NL)です。
定番のクレジットカードですが、V NEOBANKデビットの代替を考えるうえでも、やはり外せません。
三井住友カード ゴールド(NL)の通常還元率は0.5%です。
しかし、年間100万円を利用すると、毎年10,000ポイントの継続特典を受け取れます。
通常ポイントが付与される利用で年間100万円を達成した場合は、
- 通常ポイント:5,000ポイント
- 年間100万円利用特典:10,000ポイント
- 合計:15,000ポイント
となり、年間100万円に対して実質1.5%還元になります。
さらに、一度でも年間100万円を利用すると、通常5,500円の年会費が翌年以降永年無料になるので、条件を満たせば持ち続けやすいのも特徴です。
▼三井住友カードゴールド(NL)申し込み前にポイントサイト還元を確認
▼三井住友カードゴールド(NL)が最強である理由を徹底解説(関連記事)
Revolutへのチャージが年間100万円の集計対象
三井住友カード ゴールド(NL)の強みは、2026年8月時点で、Revolutへのチャージが年間100万円利用特典の集計対象として公式FAQに明記されていることです。
一方で、ANA Payや楽天Edy、モバイルSuicaなどへの直接チャージは、Vポイント付与対象外です。
そのため、V NEOBANKの代替として使う場合は、Revolutを間に挟むルートが候補になります。
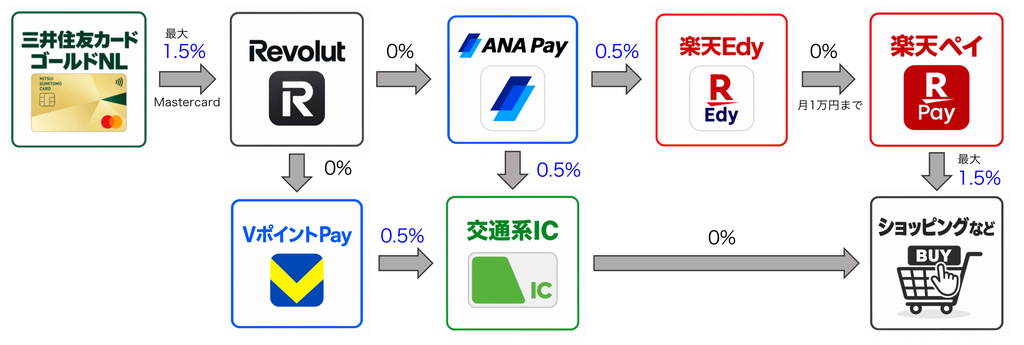
交通系ICルートでは最大2.0%、楽天Payで最大3.5%狙うことが可能です。
交通系ICルートがV NEOBANKデビットよりも少し劣りますが、十分高水準といえます。
Revolutへのチャージに使う場合は、三井住友カード ゴールド(NL)のMastercardブランドを選ぶのが重要です。
MastercardブランドからRevolutへのチャージは手数料無料ですが、Visaブランドからのチャージには1.7%の手数料がかかります。
V NEOBANKの代替として新しく申し込む場合は、Mastercardブランドがおすすめです。
対象店舗やSBI証券でも使いやすい

三井住友カード ゴールド(NL)は、年間100万円特典以外にもメリットがあります。
対象のコンビニや飲食店では、スマートフォンのタッチ決済などの条件を満たすことで7%~ の高いポイント還元を受けられます。
また、SBI証券のクレカ積立でも、前年の年間カード利用額に応じてポイント還元を受けられます。
チャージだけで年間100万円を達成する必要はなく、普段の買い物、固定費、対象店舗の利用などを組み合わせられます。
▼クレカ積立即売りで年間約3.3万ポイント狙う方法(関連記事)
三井住友カード ゴールド(NL)がおすすめな人
- 年間100万円を無理なく利用できる人
- チャージルートを今後も活用したい人
- 対象のコンビニや飲食店をよく利用する人
- SBI証券でクレカ積立をしている人
- Vポイントを貯めたい人
▼三井住友カードゴールド(NL)申し込み前にポイントサイト還元を確認
三井住友銀行を使うならOliveも候補

引き落とし口座を三井住友銀行にまとめても問題ない人は、Oliveフレキシブルペイ ゴールドも候補になります。
Oliveフレキシブルペイ ゴールドにも、年間100万円利用による年会費無料特典と10,000ポイントの継続特典があります。
三井住友銀行縛りがある分なのか、対象店舗での還元率が三井住友カードゴールドNLと比べて1%高い8%~である点も特徴です。
三井住友銀行をメイン口座として利用している人は、三井住友カード ゴールド(NL)と比較して選びましょう。

P-oneカード<Standard>

年間100万円修行するほどは使わないという人におすすめなのがP-oneカード<Standard>です。
P-oneカード最大の特徴は、一般的なポイント還元ではなく、カード利用額の1%が請求時に自動で割り引かれることです。
そして年会費は無料。
カードを使うだけで勝手に1%安くなるため、とにかく扱いやすいのが魅力です。
V NEOBANKデビットの旧1.5%還元には届きませんが、半年間の利用額に応じてもらえるポケット・ポイントまで含めると、実質最大1.4%還元を狙えます。
▼P-oneカードの申し込み前にポイントサイト還元もチェック
半年25万円利用なら実質最大1.4%還元

P-oneカードには、半年間のショッピング利用額に応じてポケットポイントを獲得できる「ポイント・ランクアップ」があります。
例えば半年間で25万円利用すると、250ポケットポイントを獲得できます。
ポケット・ポイントをファミペイギフトへ交換すると1ポイント=4円相当になるため、
- 基本の1%OFF:2,500円
- 250ポケットポイント:1,000円相当
合計3,500円相当となり、25万円の利用に対して実質1.4%還元です。
半年25万円は月平均で約4万2,000円。
三井住友カード ゴールド(NL)のように年間100万円を達成する必要がないため、個人用のメインカードとしてはかなり使いやすい条件です。
なお、ポケットポイントは現金へ交換することもできます。
現金交換では1ポイント=3円相当になるため還元率は下がりますが、「ポイントの使い道を考えたくない」という人にはこちらも便利です。
ポイント・ランクアップは半年ごとにエントリーが必要なので、利用する場合は忘れないようにしましょう。
▶︎ポイント・ランクアップのエントリーはこちら(公式サイト)
チャージルートの起点としても使える
V NEOBANKデビットの代替としてP-oneカードをおすすめするもう1つの理由が、チャージルートにも利用できることです。
筆者自身でも実際にチャージ・還元を検証済みです。
そのため、2026年8月時点、通常の買い物だけでなく、以下のチャージルートで使用可能です。
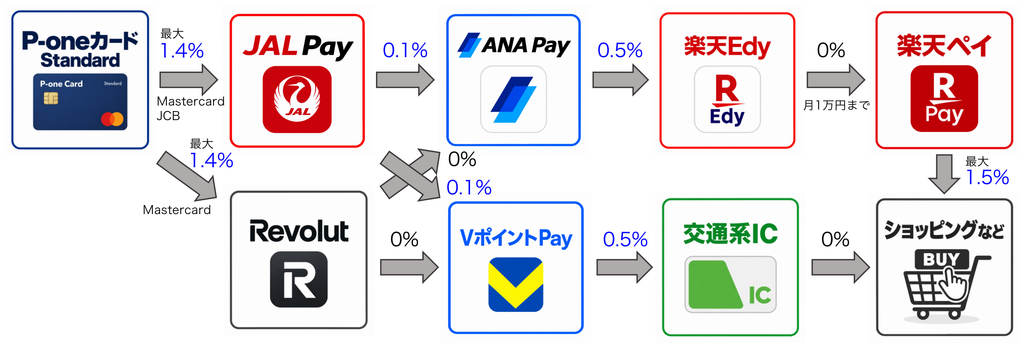
交通系ICが出口の場合は最大2.0%、楽天Payが出口の場合は3.5%と三井住友カードゴールドNL相当の還元率を得ることが可能です。
V NEOBANKデビットは2026年11月からチャージが還元対象外になります。
そのため、これまでV NEOBANKをチャージルートの原資カードとして利用していた人にとっても、P-oneカード<Standard>は乗り換え候補になります。
チャージルートまで利用する予定なら、国際ブランドはMastercardがおすすめです。
チャージ先によって対応ブランドや手数料に違いがあるため、Mastercardの方が使えるルートを広く確保しやすいです。
上位のP-one Card<Premium Gold>も面白い
P-oneカード<Standard>を利用していると、上位カードであるP-one Card<Premium Gold>へのインビテーションが届くという噂もあります。
Premium Goldでは、基本の1%OFFやポイント・ランクアップに加えて、通常利用による追加のポケットポイントも獲得できます。
条件をうまく組み合わせれば、カード単体でもかなり高い還元率を狙える面白いカードです。
通常は年会費11,000円ですが、インビテーション経由では年会費無料になるという噂もあります。
ただし、インビテーションの条件は公表されていないため、筆者自身でも引き続き検証していく予定です。
また、リボ払い専用カードに抵抗がないという人にはP-one Wizも選択肢です。
こちらも、通常利用による追加のポケットポイントを獲得できるため、P-oneカード<Standard>よりもさらに高還元を得ることが可能です。
P-oneカード<Standard>がおすすめな人
- 年間100万円修行をしたくない人
- 年会費無料のカードを使いたい人
- 半年間で25万円程度を無理なく利用できる人
- JAL Payなどへのチャージルートも活用したい人
- シンプルで使いやすいメインカードを探している人
▼P-oneカードの申し込み前にポイントサイト還元もチェック
Binance Japan Card

もう1枚、V NEOBANKデビットの代替候補として注目しているのが、Binance Japan Cardです。
Binance Japan Cardは、カードショッピング利用額の1.6%相当が、一般的なポイントではなく暗号資産BNBで還元される、少し変わったクレジットカードです。
発行会社はライフカード、国際ブランドはJCBです。
年会費は初年度無料で、2年目以降は1,650円です。
ただし、年間10万円以上のショッピング利用で、翌年度の年会費も無料になります。
年間10万円は、月平均にすると約8,400円です。
年会費無料の条件としてはかなり達成しやすく、サブカードとして持つ場合でも負担になりにくい水準です。
そして、還元率1.6%は、現在のクレジットカードとしてかなり高い数字です。
条件なしの通常還元率だけを比べれば、改定前のV NEOBANKデビットの1.5%を上回ります。
▼Binance Japan cardの詳細を解説(関連記事)

JAL Pay・ANA PayへのチャージでもBNB付与を確認済み
Binance Japan CardからJAL PayとANA Payへ実際にチャージし、1.6%相当のBNBが付与されることを確認しています。
そのため、通常のカードショッピングだけでなく、チャージルートの起点としても利用できる可能性があります。
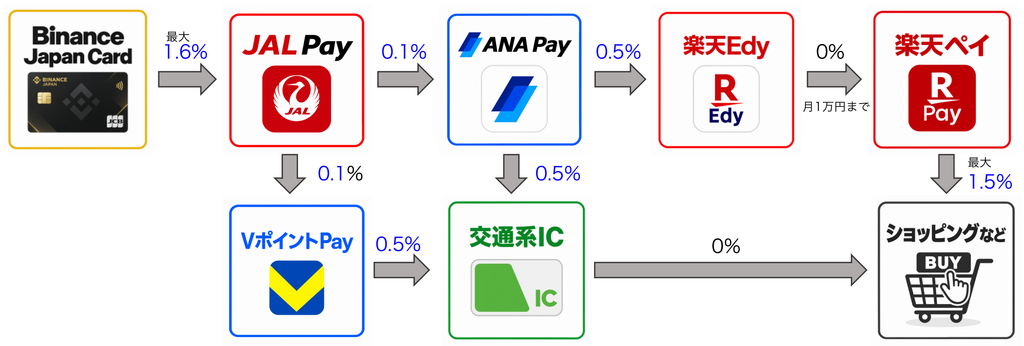
交通系ICが出口の場合は最大2.2%、楽天Payが出口の場合は3.7%とこれまで紹介したカードの中では最も高還元を狙うことが可能です。
これは、チャージが還元対象外になるV NEOBANKデビットの代替として、かなり大きなポイントです。
三井住友カード ゴールド(NL)のような年間100万円修行も必要ありません。
年間10万円を利用すれば翌年度の年会費が無料になるため、
- 普段の買い物
- ANA Payへのチャージ
- JAL Payへのチャージ
などを少し利用するだけでも、年会費無料条件を達成できます。
▼Binance Japan Cardのチャージルートを徹底解説(関連記事)
還元されるBNBには値動きがある
Binance Japan Cardの最大の特徴であり、最大の注意点でもあるのが、還元されるのが暗号資産BNBであることです。
一般的なポイントであれば、原則として1ポイント1円など、価値は固定されています。
一方、BNBの価格は常に変動します。
BNBの価格が上がれば、1.6%相当で受け取ったBNBの価値が増える可能性があります。
反対に、価格が下がれば、受け取った時点では1.6%相当だったBNBの価値が減る可能性もあります。
例えば1万円利用して160円相当のBNBを受け取っても、その後BNBの価格が半分になれば、価値は約80円相当になります。
もちろん、価格が2倍になれば約320円相当になる可能性もあります。
この値動きを楽しめるかどうかで、評価が大きく分かれるカードです。
Binance Japanの口座開設が必要
Binance Japan Cardを申し込むには、Binance Japanの口座を開設する必要があります。
一般的なクレジットカードのように、カードだけを申し込むことはできません。
暗号資産取引所の口座開設、本人確認、カード申し込みと手順が増えるため、P-oneカード<Standard>などと比べると手間がかかります。
また、暗号資産にまったく興味がない人にとっては、BNBの管理自体が面倒に感じる可能性があります。
そのため、万人におすすめできるカードではありません。
ただし、
- 暗号資産に興味がある
- 1.6%の高還元を狙いたい
- JAL PayやANA Payへのチャージに使いたい
- 年間10万円程度なら無理なく利用できる
- 通常のポイントより値動きのある還元を楽しみたい
という人には、かなり刺さる1枚だと思います。

Binance Japan Cardがおすすめな人
- 条件なしの1.6%還元を狙いたい人
- JAL PayやANA Payへのチャージに使いたい人
- 暗号資産に抵抗がない人
- BNBを長期的に保有したい人
- 年間10万円以上を無理なく利用できる人
みずほ楽天カード
ク通常のカードショッピングで還元率を重視するなら、みずほ楽天カードがかなり有力です。
2026年9月からポイント還元が強化され、通常利用では、
楽天ポイント1%+みずほポイント1%=最大合計2%還元
となりました。
しかも年会費は永年無料です。
年間利用額などの条件を達成する必要もないため、普段の買い物でシンプルに高還元を狙いたい人にはかなり使いやすいカードです。
年会費無料で通常最大2%還元
みずほ楽天カードでは、通常のカード利用100円につき、
楽天ポイント1pt+みずほポイント1pt
が貯まります。
例えば年間100万円を通常の買い物で利用した場合、単純計算では最大20,000円相当。
1%還元カードなら10,000円相当なので、年間100万円の利用なら約1万円相当の差になります。
V NEOBANKデビットは改悪後も通常1.25%還元が残りますが、通常決済だけを比較するなら、みずほ楽天カードの最大2%還元はかなり強力です。
みずほポイントも使い道が広い
「2%のうち半分がよく分からない銀行ポイントなら微妙なのでは?」
と思う人もいるかもしれません。
しかし、みずほポイントは楽天ポイント、PayPayポイント、dポイントなどへ交換できます。
そのため、銀行独自ポイントだから使い道に困るというタイプではありません。
筆者としては、特にPayPayポイント経由のVポイントなどへの交換が使いやすいと感じています。

チャージルートの代替にはならない
一方で、この記事で最も注意したいのがここです。
みずほ楽天カードは、改悪前のV NEOBANKデビットのチャージルートを代替するカードではありません。
楽天カードではANA Pay・JAL Payをはじめ、対象となる各種決済サービスへのチャージがポイント進呈対象外となっています。
さらに、Visaブランド限定のため、Revolutも使用できません。
チャージルートを今後も活用したい場合は、
- 三井住友カード ゴールド(NL)
- P-oneカード<Standard>
- Binance Japan Card
のいずれかを選ぶ方が向いています。
みずほ楽天カードはあくまで、通常のカードショッピングで高還元を取りたい人向けと考えるのがおすすめです。
引落口座はみずほ銀行限定
デメリットは、カード利用代金の引落口座がみずほ銀行限定なことです。
楽天銀行や住信SBIネット銀行などを引落口座に指定することはできません。みずほ銀行FAQ
すでにみずほ銀行を使っている人なら問題ありませんが、持っていない場合は新しく口座開設が必要になります。
また、国際ブランドもVisa限定です。
2%還元というメリットはかなり大きいものの、この2点を許容できるかは事前に確認しておきましょう。
みずほ楽天カードがおすすめな人
- 年会費無料で通常還元率をできるだけ高くしたい人
- チャージルートより普段の買い物を重視する人
- 楽天ポイント・PayPayポイントなどをよく使う人
- みずほ銀行口座を用意しても問題ない人
- Visaブランドで問題ない人
みずほ銀行をこれから開設するなら、公式サイトから直接申し込む前にポイントサイトを確認しましょう。
ポイントサイトを経由して口座開設したあと、紹介プログラムにもエントリーすれば、ポイントサイト還元+紹介特典1,000円相当の両方を狙えます。
◼︎STEP 1|ポイントサイト最高額を確認
◼︎STEP 2|みずほ銀行の口座を開設
ポイントサイトの獲得条件を確認して、そのまま申し込みます。
◼︎STEP 3|開設後に紹介コードを入力
紹介プログラムへのエントリーで1,000円相当のみずほポイントを獲得できます。
結局どのカードを作ればいい?
ここまで4枚のカードを紹介しましたが、
「結局、自分はどれを作ればいいの?」
という方もいると思います。
V NEOBANKデビットには、これまで
- 年会費無料
- 条件なし1.5%還元
- チャージも還元対象
- デビットカードなので使いすぎにくい
という複数の強みがありました。
今回紹介した4枚にはそれぞれ得意・不得意があるため、V NEOBANKをどのように使っていたかで選ぶのがおすすめです。
年間100万円使えるなら「三井住友カード ゴールド(NL)」
年間100万円を無理なく利用できるなら、最もおすすめしやすいのが三井住友カード ゴールド(NL)です。
年間100万円利用で実質1.5%還元を狙えるうえ、一度条件を達成すれば翌年以降の年会費も永年無料になります。
さらに、
- Revolutを利用したチャージルート
- 対象のコンビニ・飲食店で7%~
- SBI証券のクレカ積立
- Vポイントが貯まる
など、チャージ以外のメリットも豊富です。
交通系ICまでのチャージルートでは最大2.0%、楽天Payまでなら最大3.5%を狙えます。
年間100万円を無理なく使える人なら、今回紹介した中では最も総合力の高い選択肢だと思います。
ただし、年間100万円を使うために不要な買い物をするようでは本末転倒です。
100万円修行が負担になる人は、次のP-oneカード<Standard>をおすすめします。
▼三井住友カードゴールド(NL)申し込み前にポイントサイト還元を確認
100万円修行をしたくないなら「P-oneカード<Standard>」
年間100万円までは使わないものの、普段使いとチャージルートの両方で使いやすいカードが欲しい人には、P-oneカード<Standard>がおすすめです。
基本はカード利用額から自動で1%OFF。
さらに半年間で25万円以上利用し、ポケットポイントをファミペイギフトへ交換すれば、実質最大1.4%還元を狙えます。
半年25万円なら月平均約4万2,000円なので、三井住友カード ゴールド(NL)の年間100万円よりもハードルはかなり低めです。
さらに、筆者の検証ではチャージルートにも利用でき、
- 交通系ICまで:最大2.0%
- 楽天Payまで:最大3.5%
を狙えます。
ポイント管理も基本的には不要で、年会費も無料。
「100万円修行はしたくない。でも還元率もチャージルートも妥協したくない」人には、一番バランスのいいカードだと思います。
還元率を最優先するなら「Binance Japan Card」
暗号資産に抵抗がなく、とにかく高い還元率を狙いたいなら、Binance Japan Cardが面白い選択肢です。
通常利用だけでも1.6%相当のBNB還元。
筆者の検証ではJAL Pay・ANA PayへのチャージでもBNB付与を確認しており、
- 交通系ICまで:最大2.2%
- 楽天Payまで:最大3.7%
と、今回紹介した4枚の中では最も高い還元率を狙えます。
しかも、翌年度の年会費を無料にする条件は年間10万円利用。
月平均約8,400円なので、三井住友カード ゴールド(NL)と比べてもハードルはかなり低いです。
一方で、
- Binance Japanの口座開設が必要
- 還元されるのはポイントではなくBNB
- BNBには価格変動がある
というクセがあります。
そのため万人向けではありませんが、暗号資産に抵抗がないなら今回のダークホースです。
還元率だけを見ると、改悪前のV NEOBANKデビットを上回るポテンシャルがあります。
通常利用の還元率を最優先するなら「みずほ楽天カード」
チャージルートではなく、普段の買い物でとにかく高い還元率を狙いたい人には、みずほ楽天カードがおすすめです。
通常利用では、
楽天ポイント1%+みずほポイント1%=最大2%還元
となります。
年会費は永年無料で、年間100万円修行のような利用条件もありません。
この記事で紹介している4枚の中でも、一般加盟店での通常還元率だけを見るなら最も高い水準です。
一方、ANA PayやJAL Payなどへのチャージはポイント還元対象外なので、かつVisaブランド限定のためチャージルート用としては向きません。
また、引落口座はみずほ銀行限定という制約もあります。
「チャージは使わない。とにかく普通のカード決済を高還元にしたい」
という人には、かなり有力な選択肢です。
迷ったらこの基準で選べばOK
最後に、4枚の選び方をまとめます。
| こんな人におすすめ | 選ぶカード |
|---|---|
| 年間100万円を無理なく使える | 三井住友カード ゴールド(NL) |
| 100万円修行なしでバランス良く使いたい | P-oneカード<Standard> |
| とにかく高還元を狙いたい・暗号資産に抵抗がない | Binance Japan Card |
| 通常のカード決済で還元率を最優先したい | みずほ楽天カード |
個人的には、
年間100万円使えるなら三井住友カード ゴールド(NL)、そこまで使わないならP-oneカード<Standard>
という選び方が、最も多くの人に当てはまりやすいと思います。
そこから、
「暗号資産に抵抗がなく、さらに高還元を狙いたい」
ならBinance Japan Card。
「クレジットカード自体を使いたくない」
一方で、
「チャージルートは使わないから、普通の買い物をできるだけ高還元にしたい」
なら、最大2%還元のみずほ楽天カードが最も分かりやすい選択肢です。
残念ながら、改悪前のV NEOBANKデビットをそのまま置き換えられる万能カードはありません。
その代わり、自分が重視する部分に合わせて選べば、改悪後でも十分高い還元率を維持することは可能です。
V NEOBANKは改悪後に解約するべき?
ここまで代替カードを紹介してきましたが、今回の改悪を理由にV NEOBANK自体をすぐ解約する必要はないと思います。
確かに、
- デビットカード還元率が1.5%から1.25%へ低下
- 各種チャージが還元対象外
- 銀行取引でもらえるポイントも縮小
と、以前と比べれば魅力はかなり落ちました。
特に、V NEOBANKデビットをチャージルートの起点として使っていた人にとっては、大きな改悪です。
一方で、通常のカードショッピングでは改定後も1.25%還元が残ります。
年会費無料・条件なしのデビットカードとして考えれば、1.25%還元自体は決して低い水準ではありません。
そのため、
「チャージには使わなくなったけれど、デビットカードとしては使いやすい」
という人なら、サブカードとして残しておくのもありです。
銀行口座についても、振込やATMなどの使い勝手に不満がなければ、今回の改悪だけを理由に急いで解約する必要はないでしょう。
銀行ぐるぐるなど、別の使い道で使うことも可能です。
まとめ|V NEOBANK改悪後は自分の使い方に合わせて乗り換えよう
2026年11月から、V NEOBANKのポイントプログラムが大幅に改定されます。
特に大きいのが、
- デビットカード基本還元率が1.5%から1.25%へ低下
- 電子マネーやコード決済などへのチャージが還元対象外
という2つの変更です。
1.25%への還元率低下だけであれば、まだ許容できる人も多かったと思います。
しかし、チャージが還元対象外になることで、これまでV NEOBANKデビットを起点として使えていた高還元ルートのメリットは大きく失われます。
残念ながら、2026年8月時点では、
年会費無料・条件なし1.5%還元・チャージも1.5%還元
という改悪前のV NEOBANKデビットを、そのまま置き換えられるカードは見当たりません。
そのため、今後は自分が何を重視するかで選ぶのがおすすめです。
| 重視すること | おすすめカード |
|---|---|
| 年間100万円利用でき、総合力を重視 | 三井住友カード ゴールド(NL) |
| 100万円修行なしでバランス良く使いたい | P-oneカード<Standard> |
| とにかく高還元を狙いたい | Binance Japan Card |
| 通常のカード決済で高還元を最優先 | みずほ楽天カード |
筆者として特におすすめしやすいのは、
年間100万円使えるなら三井住友カード ゴールド(NL)、そこまで使わないならP-oneカード<Standard>
という選び方です。
さらに、暗号資産に抵抗がなく、還元率を重視するならBinance Japan Cardもかなり面白い選択肢です。
通常還元1.6%に加えて、筆者の検証ではJAL Pay・ANA PayへのチャージでもBNB付与を確認できているため、V NEOBANK改悪後のダークホースだと思っています。
一方、
「チャージルートは必要ないので、通常のカードショッピングを高還元にしたい」
という人なら、年会費無料で通常最大2%還元のみずほ楽天カードがかなり有力です。
引落口座がみずほ銀行限定、Visa限定という制約はありますが、一般加盟店での基本還元率は非常に高い水準です。
V NEOBANKデビットを、相次ぐクレジットカード改悪に疲れた人の「救世主」として紹介していただけに、今回の改定は筆者としても本当に残念です。
ただ、V NEOBANKが改悪されたからといって、高還元カードやチャージルートがすべてなくなったわけではありません。
むしろ、
自分の利用額や使い方に合ったカードへ乗り換える良い機会
と考えることもできます。
本記事で紹介したカードについては、それぞれ詳しい記事でも解説しています。
気になるカードがあれば、還元条件や実際の使い勝手も確認したうえで、自分に合った1枚を選んでみてください。
コメント