「クレジットカードの還元率って、せいぜい1%くらいでしょ?」
「1%程度なら、そこまで気にする意味ないんじゃない?」
そう思っている人も多いのではないでしょうか。
たしかに、普通にクレジットカードで決済するだけなら、還元率0.5〜1.0%程度のカードが中心です。
しかし、ポイ活を本格的にやっている人の中では、「チャージ錬金」と呼ばれる方法を使って還元率をさらに底上げする方法があります。
近年は改悪が相次ぎ、以前ほど簡単に高還元を実現できなくなりました。
それでもカードとチャージ先をうまく組み合わせれば、当ブログで紹介しているルートの中には最大3.7%相当の還元を狙えるものもあります。
たとえば年間100万円を決済した場合、
| 還元率 | 年間100万円利用時 |
|---|---|
| 1.0% | 10,000円相当 |
| 2.0% | 20,000円相当 |
| 3.7% | 37,000円相当 |
1.0%と3.7%では、年間27,000円相当もの差になります。
使っている金額はまったく同じ。
支払い方法を少し工夫するだけで、もらえるポイントが増える。
まさに「錬金術」です。
チャージ錬金とは?
チャージ錬金を簡単に説明すると、
クレジットカードからプリペイドサービスなどへチャージし、複数の決済サービスを経由することで還元率を高める方法
です。
たとえば、
クレジットカード → JAL Pay → ANA Pay → 楽天Edy → 楽天ペイ → 支払い
といったイメージです。
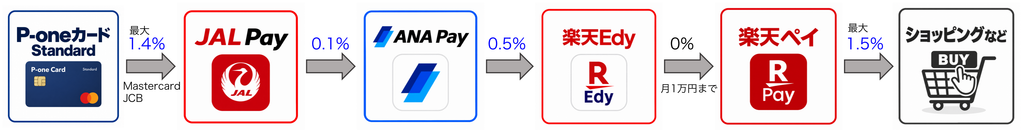
普通にクレジットカードで買い物をすると、基本的にはそのカードの還元だけで終了します。
一方で、チャージ時にも還元されるカードと、利用時にも還元される決済サービスを組み合わせれば、
クレジットカードの還元+プリペイドサービスの還元
といった形で、ポイントの重ね取りができる場合があります。
たとえば、
- 原資クレジットカード:1.4%
- 中継する決済サービス:2.1%
なら、単純計算では合計3.5%相当。
さらにもっと高還元の原資カードの使用などで、還元率をもう一段高められる場合もあります。
これがチャージ錬金の基本的な仕組みです。
チャージ錬金のメリットは「還元率を足せる」だけではない
実は、チャージ錬金のメリットはポイントの重ね取りだけではありません。
個人的にかなり重要だと思っているのが、
ポイント計算時の「端数切り捨て」を減らせることです。
クレジットカードや決済サービスでは、
「200円につき1ポイント」
「1,000円につき○ポイント」
のように、一定金額単位でポイントが付与されるものがあります。
問題は、このポイント計算が利用ごとに行われる場合です。
少額決済を何度もすると、そのたびにポイントにならない端数が発生する可能性があります。
例えば398円の買い物を100回した場合
分かりやすく、
200円につき1ポイント(0.5%還元)、利用ごとに200円未満を切り捨て
というサービスを想定してみます。
398円の買い物では、
398円 ÷ 200円 → 1ポイント
これを100回すると、
- 合計利用額:39,800円
- 獲得ポイント:100ポイント
となります。
実質還元率は、
100円相当 ÷ 39,800円=約0.25%
です。
表面上は0.5%還元なのに、細かい決済を繰り返したことで、実際の還元率は約半分になってしまいました。
一方、最初に39,800円をまとめてチャージできれば、
39,800円 ÷ 200円=199ポイント
となります。
| 直接100回決済 | まとめてチャージ | |
|---|---|---|
| 合計利用額 | 39,800円 | 39,800円 |
| 付与条件 | 200円=1pt | 200円=1pt |
| 獲得ポイント | 100pt | 199pt |
| 実質還元率 | 約0.25% | 0.50% |
同じ39,800円を使っているのに、100ポイントと199ポイント。
かなり違いますよね。
もちろん、実際に398円の買い物だけを100回する人はいないので、これは仕組みを分かりやすくするための極端な例です。
それでも、
「まとまった金額でチャージすることで端数切り捨てを減らせる」
というメリットは理解しやすいと思います。
端数がランダムなら、1決済あたり約100円がポイント計算から漏れることも
仮に「200円単位でポイント付与・200円未満切り捨て」で、端数が0〜199円に均等に発生すると考えれば、ポイント計算から漏れる金額は平均約100円です。
100回決済すれば約1万円。
年間1,000回決済すれば、単純計算では約10万円分がポイント計算の対象から漏れることになります。
0.5%還元なら、年間約500円相当の差です。
1回1回ではほとんど気になりません。
しかし、年間を通して考えると意外と無視できません。
そのためチャージ錬金には、
- 還元率を重ねる
- 端数切り捨てを減らす
という2つのメリットがあります。
仮に出口側で追加還元がないルートだったとしても、原資カードからまとまった金額をチャージしてポイントをきっちり獲得し、その残高を細かい買い物に使うという意味では有効な場合があります。
「表面還元率」ではなく、実際にどれだけポイントを受け取れるかという実質還元率まで考えるのがポイ活では重要です。
※ポイントの計算方法はカード・サービスごとに異なります。「1決済ごと」「月間利用額合計」など条件が違うため、すべてのカードでチャージによる端数対策が有効になるわけではありません。
おすすめのチャージ元クレジットカード
ここからは、当ブログでチャージ元として注目しているクレジットカードを紹介します。
| 原資カード | 交通系ICルート | 楽天ペイルート | 特徴 |
|---|---|---|---|
| 三井住友カード ゴールド(NL) | 最大2.0% | 最大3.5% | 100万円修行と相性◎ |
| P-oneカード Standard | 最大2.0% | 最大3.5% | 年会費無料・自動1%OFF |
| Binance Japan Card | 最大2.2% | 最大3.7% | 基本還元1.6%、BNB還元 |
三井住友カード ゴールド(NL)
まずは定番の三井住友カード ゴールド(NL)。
対象店舗での高還元やSBI証券のクレカ積立などでも人気のカードです。
通常還元は200円(税込)につき1ポイント=0.5%還元。
さらに毎年年間100万円を利用すると10,000ポイントの継続特典がもらえ、年間100万円利用を一度達成すると翌年以降の年会費も永年無料になります。
年間100万円をちょうど利用した場合は、
通常ポイント5,000ポイント+継続特典10,000ポイント=15,000ポイント
となるため、実質最大1.5%相当。
いわゆる「100万円修行」で人気のカードです。
そして実は、チャージ元としても使い道があります。
ただし注意点があります。
三井住友カード ゴールド(NL)は、ここ数年で電子マネー・プリペイド関連のポイント条件がかなり厳しくなっています。
以前利用できたルートが次々と塞がれており、どこにチャージしてもポイントが付くカードではありません。
そこで当ブログでは、現在利用できるルートを調査しています。
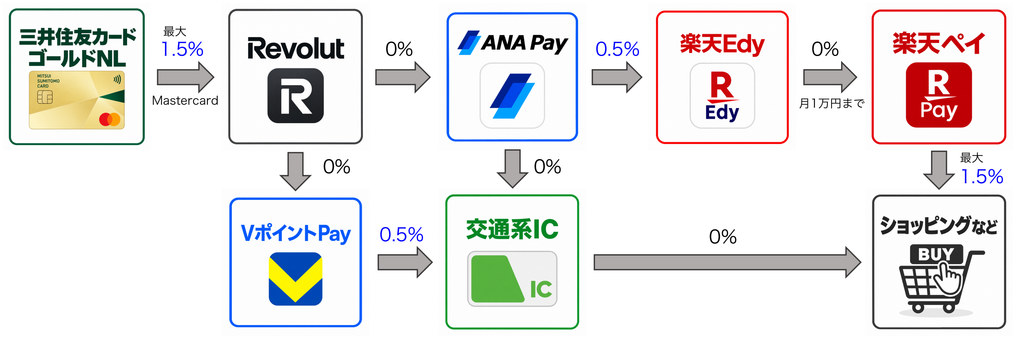
現在当ブログで紹介しているのが、Revolutなどを活用するルートです。
2026年9月時点において、Revolutへのチャージであれば、100万円修行と通常ポイント還元の対象であることを確認しています。
こちらのルートでは、交通系ICルートでは最大2.0%、楽天Payで最大3.5%狙うことが可能です。
三井住友カードゴールドNLをさらに高還元に使いたい人には活用する価値があります。
注意点としてRevolutのチャージは、Visaブランドだと手数料が発生してしまうため、Mastercardブランドの利用がおすすめです。
▼三井住友カードゴールドNLのチャージルート詳細はこちら(関連記事)
▼三井住友カードゴールドNL発行前にポイントサイト還元もチェック
Oliveフレキシブルペイゴールドでも可能
「OliveフレキシブルペイゴールドはVisaしか発行できないからダメなのかな…」
と感じる方もいるかと思います。
なんと、Oliveフレキシブルペイでもデビットカードとしても使えるという特徴を活かしてチャージルートを使用することが可能です。
以下の記事で詳細解説していますので、ご興味のある方はぜひご覧ください。

P-oneカード<Standard>

次に紹介するのがP-oneカード<Standard>。
三井住友カードや楽天カードほど知名度は高くありませんが、個人的にはかなり面白いカードです。
最大の特徴は、
カード利用額が請求時に自動で1%OFFになること。
ポイントとして後から付与されるのではなく、そのまま請求金額が安くなります。
年会費も無料です。
たとえば10万円利用した場合、
10万円 → 9万9,000円の請求
という非常に分かりやすい仕組み。
ポイントを貯めて、交換先を調べて、期限内に交換して……。
そういった作業が面倒な人にも向いています。
なお、ここは勘違いしやすいところですが、P-oneカード<Standard>は通常利用の1%オフに加えてさらにポケットポイントを追加で獲得することができます。
それは、半年間のショッピング利用額に応じてポケットポイントを獲得できる「ポイント・ランクアップ」があります。

例えば半年間で25万円利用すると、250ポケットポイントを獲得できます。
※事前エントリー要
ポケット・ポイントをファミペイギフトへ交換すると1ポイント=4円相当になるため、
- 基本の1%OFF:2,500円
- 250ポケットポイント:1,000円相当
合計3,500円相当となり、25万円の利用に対して実質1.4%還元です。
当ブログおすすめのチャージルートは次の通りです。
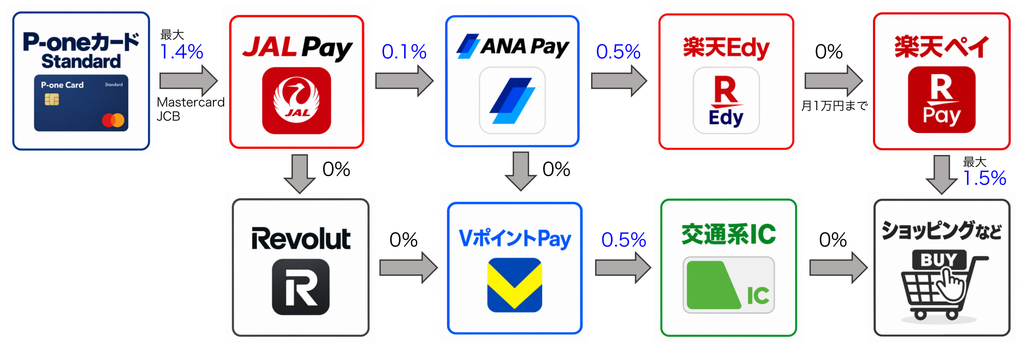
交通系ICが出口の場合は最大2.0%、楽天Payが出口の場合は3.5%と三井住友カードゴールドNL相当の還元率を得ることが可能です。
▼P-oneカード Standardの詳細はこちら(関連記事)
▼P-oneカード Standard発行前にポイントサイト経由もチェック
さらに還元を狙うならP-one Wiz
P-oneシリーズでさらにポイント還元を狙うなら、P-one Wizもあります。
こちらも年会費無料で、
請求時1%OFF+ポケット・ポイント
という組み合わせです。
ポケット・ポイントは、カードショッピング利用1,000円につき1ポイント。
交換先によって価値は変わりますが、たとえばFamiPayギフトなら250ポイント→1,000円相当なので、1ポイントあたり4円相当として使えます。
うまく交換すれば、半年で25万円利用した場合にはStandardの1.4%+0.4%で最大1.8%還元を得ることも可能です。
ただし、P-one Wizには大きな注意点があります。
ショッピングリボ払い専用カードです。
支払額を適切に設定し、リボ手数料が発生しないよう管理すれば使えますが、設定を誤って手数料を払ってしまえば、ポイント還元など簡単に吹き飛びます。
そのため、
「仕組みを理解したうえで管理できる人向け」
のカードです。
リボ払いに不安がある人は、無理に選ぶ必要はありません。
Binance Japan Card

もう1枚、かなり面白いのがBinance Japan Cardです。
2026年に登場した比較的新しいカードで、最大の特徴は還元率。
なんと、
カードショッピング利用額の1.6%相当をBNBで還元。
という高還元カードです。
年会費は、
- 初年度無料
- 2年目以降1,650円(税込)
ですが、年間10万円以上ショッピング利用すれば次年度も無料になります。
つまり条件自体はそれほど厳しくなく、年10万円以上使う人なら実質年会費無料で1.6%相当の還元を狙えます。
ただし、かなりクセがあります。
還元されるのは楽天ポイントやVポイントではありません。
暗号資産のBNBです。
BNBはBinanceのエコシステムで利用されている主要な暗号資産のひとつです。
つまり1.6%相当を受け取っても、その後BNBの価格が下落すれば日本円換算での価値は下がります。
反対に値上がりする可能性もあります。
そのため、
「暗号資産で還元されることをどう考えるか」
がこのカードを選ぶ最大のポイントです。
暗号資産に抵抗がない人であれば、1.6%という基本還元率はかなり魅力的です。
JAL PayやANA Payへのチャージでの還元も確認できており、以下のルートをおすすめしています。
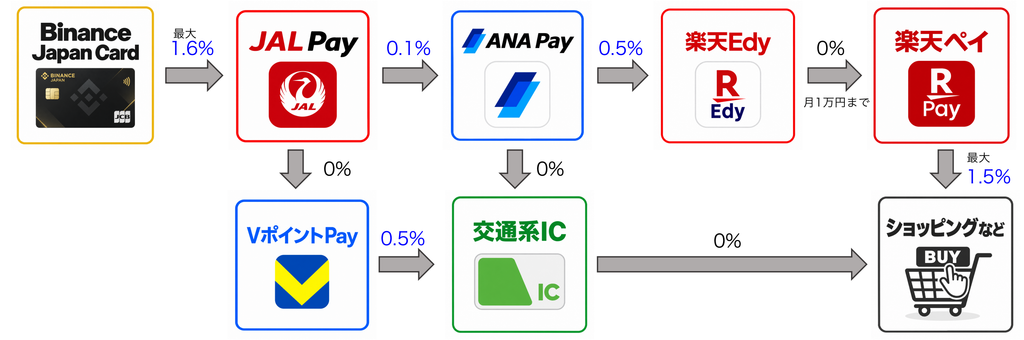
交通系ICが出口の場合は最大2.2%、楽天Payが出口の場合は3.7%とこれまで紹介したカードの中では最も高還元を狙うことが可能です。
▼Binance Japan Cardのチャージルートの詳細はこちら(関連記事)

Binance Japan Cardの発行にはBinance Japan口座の開設が必要となります。
登録時に紹介コードを使いたい方は、以下のコードを利用できます。
※紹介コード経由で条件を達成した場合、当サイト運営者に紹介報酬が付与されることがあります。紹介された方への特典については、登録時にBinance Japan上で表示される最新条件をご確認ください。
チャージ錬金では「カード単体の還元率」だけ見てはいけない
クレジットカードを比較すると、
「このカードは1%」
「こっちは1.5%」
と、カード単体の還元率だけを比べてしまいがちです。
しかしチャージ錬金まで考えるなら、それだけでは不十分です。
重要なのは、
「そのカードから、ポイント還元を受けながらどこへチャージできるのか」
です。
たとえば基本還元率1.5%のカードでも、有力なチャージ先がすべてポイント対象外なら、チャージ錬金ではあまり使えません。
反対に、一見地味なカードでも、
原資カード → 中継サービス → 中継サービス → 最終決済
とつなげられれば、最終的な還元率で上回ることがあります。
さらに今回紹介したように、
まとめてチャージすることでポイント計算時の端数切り捨てを減らせる
というメリットもあります。
だからこそ、見るべきなのは単なるカード還元率ではありません。
「最終的に自分の財布に何%戻ってくるのか」
です。
チャージ錬金の注意点|改悪はかなり多い
ここまで読むと、
「じゃあさっそくこのルートを試してみよう」
と思うかもしれません。
しかし、チャージ錬金を始める前に一点知っておくべき注意点があります。
それは、とにかく改悪が多いです。
- クレジットカードからのチャージがポイント対象外になる
- プリペイドカード同士のチャージができなくなる
- 月間チャージ上限が引き下げられる
- 特定ルートだけ突然塞がれる
- 還元率そのものが引き下げられる
といった変更は珍しくありません。
以前使えたルートが、今も使えるとは限りません。
そのため、ネット上でチャージルートを見つけた場合も、情報がいつ時点のものなのか必ず確認することをおすすめします。
特に数年前の記事をそのまま真似するのは危険です。
まとめ|同じ金額を払うなら、少しでも多く還元を受け取ろう
チャージ錬金とは、
クレジットカードとプリペイドサービスなどを組み合わせ、還元率を高める方法
です。
メリットは大きく2つ。
- 複数サービスの還元を重ねられる
- まとめてチャージすることで端数切り捨てを減らせる
単純に「1%のカードを1.5%のカードに変える」だけがポイ活ではありません。
支払いまでのルートを工夫することで、同じカードでも実質還元率をさらに高められることがあります。
年間100万円使うなら、
1%で10,000円。
3.7%なら37,000円。
その差は27,000円相当です。
もちろん、数百円のために複雑すぎるルートを毎回管理する必要はありません。
一度自分に合ったルートを作ってしまい、普段の支払いをそこへ流す。
これくらいが無理なく続けやすいと思います。
当ブログ「トクビヨリ」では今後も、
「今、どのカードからどこへチャージすればお得なのか?」
を実際の還元状況も確認しながら更新していきます。
チャージルートは改悪が多い世界だからこそ、古い情報ではなく現在使えるルートを分かりやすくまとめていきます。
どうせ同じ金額を払うなら、もらえるものはしっかりもらっていきましょう。
▼クレカ即売りで年間約4.5万ポイント獲得する方法(関連記事)
コメント